Benefícios financeiros não aparecem apenas em grandes investimentos ou aumentos de renda. Eles também surgem quando uma pessoa reduz desperdícios, antecipa riscos e usa melhor os recursos que já possui. Essa visão amplia o entendimento sobre dinheiro e ajuda a transformar decisões comuns em melhorias concretas para o orçamento.
Neste artigo, o foco está nos benefícios relacionados à organização financeira pessoal. A proposta é mostrar como planejamento, proteção e investimentos podem trabalhar juntos, sem prometer resultados imediatos ou fórmulas universais. Cada escolha precisa considerar renda, objetivos, responsabilidades familiares, tolerância a riscos e capacidade de manter uma rotina consistente.
Por que benefícios precisam de contexto
Uma mesma ferramenta pode ser vantajosa para uma pessoa e inadequada para outra. Um cartão que oferece recompensas, por exemplo, pode gerar valor quando a fatura é paga integralmente, mas se torna caro quando estimula compras além da capacidade mensal. O benefício real depende do comportamento associado ao produto.
Também é importante distinguir ganho aparente de ganho líquido. Uma promoção pode reduzir o preço de uma compra necessária, enquanto um desconto pode incentivar uma despesa que não estava prevista. Da mesma forma, um investimento com rentabilidade potencial precisa ser analisado junto de custos, impostos, prazo e possibilidade de perdas.
- Considere o impacto no orçamento mensal.
- Compare o benefício com taxas, riscos e limitações.
- Verifique se a escolha contribui para um objetivo definido.
Como transformar intenção em critério
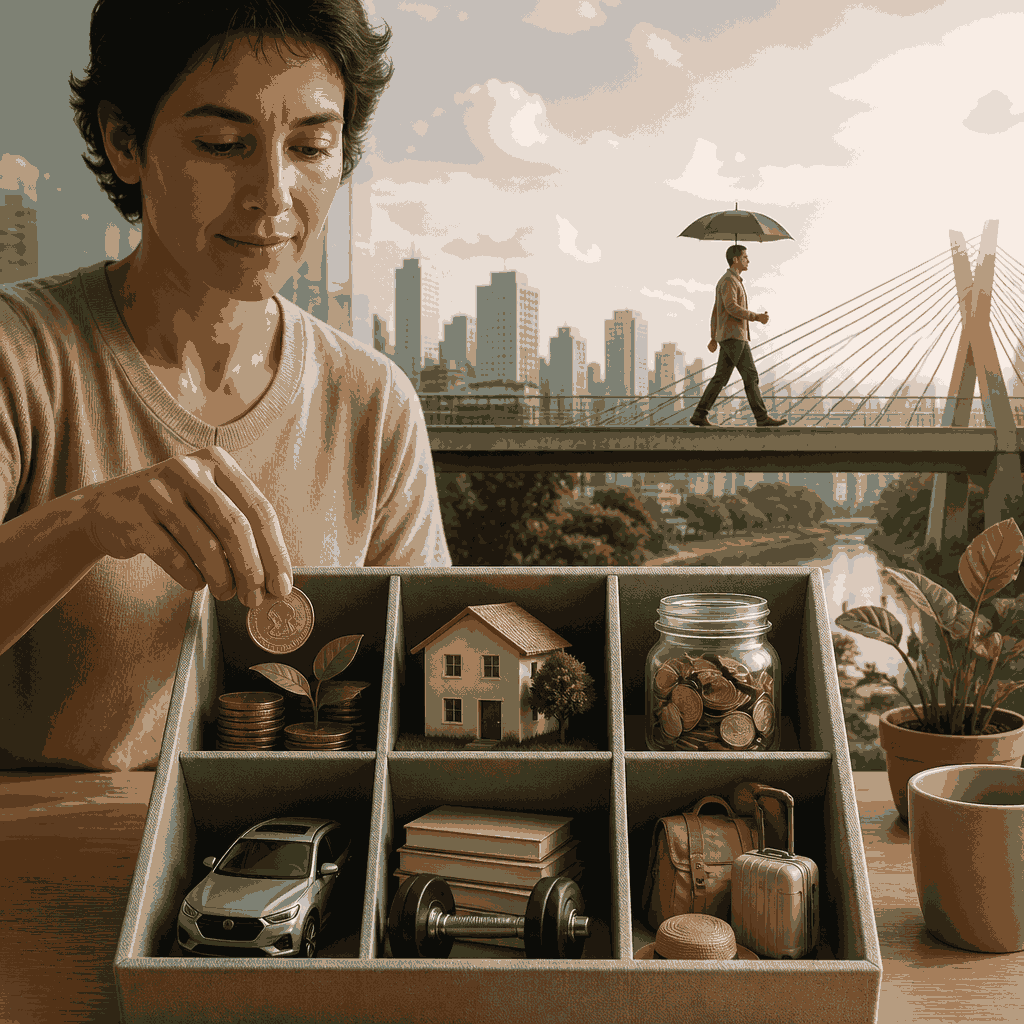
O primeiro passo é definir o que se deseja melhorar. A prioridade pode ser quitar dívidas, formar uma reserva, proteger a família, comprar um imóvel ou garantir mais tranquilidade na aposentadoria. Sem uma finalidade clara, benefícios isolados tendem a virar decisões dispersas, difíceis de acompanhar e de avaliar.
Depois, vale estabelecer critérios simples. Uma alternativa financeira deve ser compreensível, compatível com a renda e sustentável ao longo do tempo. Se a vantagem exige esforço excessivo, aumenta a ansiedade ou depende de condições que não podem ser mantidas, talvez não seja uma boa escolha, mesmo que pareça atraente no início.
Benefícios no orçamento doméstico
Organizar o orçamento permite visualizar quanto entra, quanto sai e quais despesas competem entre si. Esse acompanhamento não serve apenas para cortar gastos. Ele ajuda a direcionar dinheiro para prioridades, identificar cobranças recorrentes esquecidas e perceber quando o padrão de consumo está crescendo mais rapidamente do que a renda.
Um orçamento também oferece previsibilidade. Ao separar despesas fixas, variáveis, sazonais e eventuais, fica mais fácil reservar recursos para impostos, manutenção, matrículas, viagens ou presentes. Assim, gastos previsíveis deixam de ser tratados como emergências e passam a fazer parte de um planejamento mais realista.
- Registre receitas líquidas e despesas recorrentes.
- Separe necessidades, desejos e compromissos futuros.
- Revise o planejamento quando houver mudança de renda.
Onde o planejamento gera valor
O principal benefício do planejamento é reduzir decisões tomadas sob pressão. Quando existe uma visão antecipada das contas, a pessoa pode comparar preços, negociar contratos e escolher o momento adequado para uma compra. Essa margem de decisão costuma ser mais valiosa do que pequenas economias obtidas por cortes aleatórios.
Outra vantagem é criar espaço para metas. Uma quantia destinada regularmente a um objetivo pode parecer pequena no começo, mas ajuda a construir disciplina e medir progresso. O valor deve ser definido de forma possível, porque um plano muito rigoroso tende a ser abandonado depois de poucos meses.
Proteção para lidar com imprevistos
Imprevistos financeiros podem surgir com perda temporária de renda, problemas de saúde, reparos urgentes ou apoio inesperado a familiares. Uma reserva de emergência oferece liquidez para enfrentar situações desse tipo sem recorrer imediatamente a empréstimos caros ou interromper investimentos de longo prazo.
Não existe um valor único adequado para todas as pessoas. A reserva deve considerar estabilidade profissional, número de dependentes, previsibilidade das despesas e acesso a outras fontes de recursos. Como referência geral, muitos planejamentos usam alguns meses do custo essencial, mas essa faixa precisa ser adaptada à realidade de cada família.
- Mantenha a reserva em opções de baixo risco e fácil acesso.
- Calcule o custo essencial, não apenas a renda total.
- Reponha o valor utilizado após o fim da emergência.
Como escolher coberturas adequadas
Seguros podem complementar a reserva quando um evento teria impacto financeiro elevado. Seguro de vida, residencial, automóvel e saúde atendem a riscos diferentes, por isso a escolha deve começar pelas perdas que seriam difíceis de absorver. O objetivo não é contratar tudo, mas proteger responsabilidades relevantes.
Antes de contratar, leia coberturas, exclusões, carências, franquias, limites de indenização e regras de reajuste. O preço mensal é apenas uma parte da análise. Também é necessário verificar se os beneficiários estão corretos, se o contrato acompanha mudanças na vida e se a proteção continua adequada ao longo do tempo.
Benefícios de investir no longo prazo
Investir com horizonte mais amplo pode ajudar a preservar o poder de compra e aproximar uma pessoa de objetivos futuros. O tempo permite que aportes regulares participem do crescimento acumulado, embora não elimine oscilações nem garanta rentabilidade. Por isso, expectativa e risco precisam ser compatíveis com o prazo.
A diversificação é outro benefício possível. Distribuir recursos entre alternativas com características diferentes pode reduzir a dependência de um único resultado. Ainda assim, diversificar não significa investir sem conhecimento. É necessário entender liquidez, custos, tributação, emissor, volatilidade e a finalidade de cada aplicação.
- Defina o objetivo e o prazo antes de escolher o produto.
- Compare custos que diminuem o retorno ao longo do tempo.
- Evite decisões baseadas apenas em rentabilidade passada.
Benefícios de uma rotina financeira sustentável
Os maiores benefícios financeiros costumam resultar da combinação entre escolhas simples e repetidas. Registrar despesas, revisar contratos, manter uma reserva e investir de acordo com objetivos são atitudes menos chamativas do que buscar ganhos rápidos, mas podem produzir mais estabilidade quando praticadas com regularidade.
Uma rotina sustentável também precisa incluir revisões periódicas. Mudanças no trabalho, na família, na moradia e nas prioridades alteram o planejamento. Reavaliar o orçamento não significa fracasso; significa adaptar as decisões às circunstâncias atuais e corrigir o caminho antes que pequenos desequilíbrios se tornem problemas maiores.
O resultado esperado não é controlar cada detalhe da vida, mas ampliar a liberdade de escolha. Com mais clareza sobre o dinheiro, fica possível dizer não a compromissos inadequados, lidar melhor com imprevistos e direcionar recursos para projetos importantes. Benefícios financeiros, portanto, são menos sobre acumular vantagens isoladas e mais sobre construir segurança ao longo do tempo.