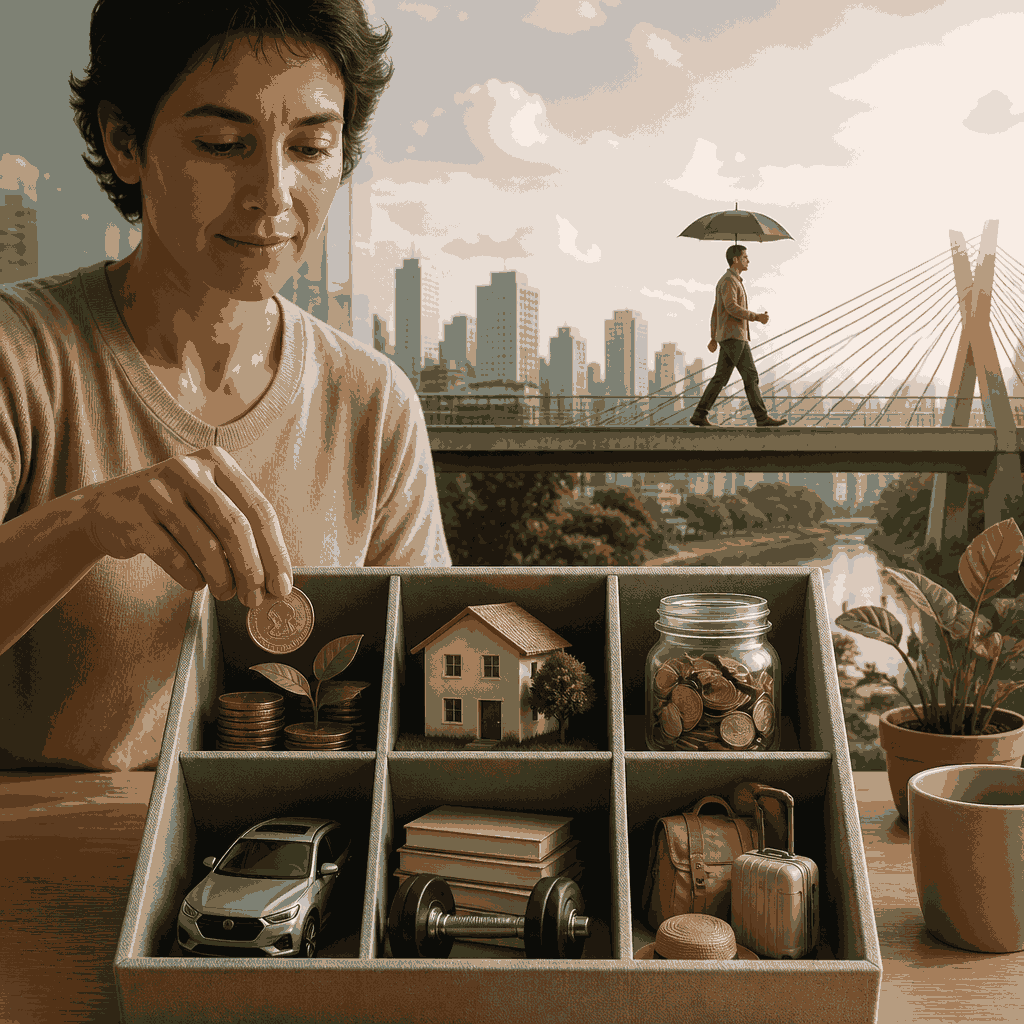
A liquidez financeira é a capacidade de transformar um recurso em dinheiro utilizável no prazo necessário, com pouca perda de valor. No orçamento brasileiro, esse atributo ajuda a pagar emergências, aproveitar oportunidades e atravessar períodos de renda irregular sem recorrer imediatamente ao crédito caro ou vender patrimônio às pressas.
Seu benefício vai além de manter dinheiro disponível. Uma estrutura líquida e organizada reduz a pressão sobre decisões importantes, melhora a capacidade de negociação e cria espaço para escolher com mais calma. O desafio está em equilibrar acesso rápido, segurança, rendimento e disciplina de uso.
O que a liquidez muda no orçamento
Ter liquidez significa contar com recursos que podem ser usados quando uma necessidade aparece. Isso é especialmente relevante para despesas que não cabem no planejamento mensal, como reparos domésticos, cuidados de saúde, franquias de seguros, períodos sem trabalho ou compromissos familiares inesperados.
A principal vantagem é evitar que um problema pontual se transforme em uma dívida prolongada. Quando existe uma reserva acessível, a pessoa pode pagar a despesa sem utilizar integralmente o limite do cartão, contratar crédito emergencial ou atrasar contas essenciais. Assim, preserva parte da renda futura e reduz o custo total da ocorrência.
Diferença entre dinheiro disponível e patrimônio
Patrimônio e liquidez são conceitos relacionados, mas não equivalentes. Um imóvel, um veículo ou um investimento de prazo longo pode ter valor expressivo e, ainda assim, não ser convertido em dinheiro rapidamente. A venda pode exigir tempo, negociação, documentação, impostos e, em alguns casos, um desconto.
Dinheiro em conta, aplicações com resgate simples e reservas destinadas a objetivos próximos costumam oferecer maior disponibilidade. Mesmo nesses casos, é necessário verificar prazo de resgate, tarifas, tributação e condições do produto. O que parece acessível pode levar dias para chegar ao orçamento ou sofrer perda relevante na retirada.
Como construir uma reserva acessível
A construção começa pelo diagnóstico dos gastos essenciais e da estabilidade da renda. Quem tem salário previsível pode definir uma reserva para alguns meses de despesas básicas. Profissionais autônomos, empresários e trabalhadores com remuneração variável talvez precisem de uma margem maior, porque enfrentam oscilações mais intensas entre recebimentos.
- Mapeie despesas indispensáveis, como moradia, alimentação, transporte, saúde e contas recorrentes.
- Separe a reserva de emergência do dinheiro destinado a viagens, compras ou investimentos de longo prazo.
- Estabeleça aportes automáticos e revise o valor sempre que a renda ou o custo de vida mudar.
O objetivo não é acumular uma quantia fixa por obrigação, mas criar uma proteção compatível com a realidade. Uma reserva pequena já pode reduzir a dependência de crédito em situações urgentes. Com o tempo, aportes regulares ampliam essa margem e tornam o orçamento mais resistente a interrupções.
Critérios para escolher onde guardar
O primeiro critério deve ser a disponibilidade compatível com a finalidade. Recursos para uma emergência precisam estar em alternativas compreensíveis, de baixo risco e com resgate previsível. A busca por rendimento elevado não deve comprometer a possibilidade de acesso no momento em que o dinheiro for necessário.
Também vale observar a instituição, a proteção aplicável, a incidência de impostos, as tarifas e o prazo de liquidação. Produtos com liquidez diária podem ter regras diferentes entre si. Antes de aplicar, leia as condições e confirme quando o valor estará efetivamente disponível para pagamento.
Quando a liquidez evita decisões ruins
Uma pessoa com recursos acessíveis consegue responder melhor a despesas urgentes sem desmontar todo o planejamento. Se o carro precisa de reparo para permitir o deslocamento ao trabalho, por exemplo, a reserva pode resolver o problema enquanto o restante do orçamento continua destinado às contas e aos objetivos definidos.
A liquidez também protege contra a venda forçada de investimentos ou bens. Em momentos desfavoráveis, vender rapidamente pode significar aceitar preço menor, realizar uma perda ou abandonar uma estratégia antes da hora. Ter uma margem disponível permite esperar condições melhores e avaliar alternativas com menos pressão.
Limites para não confundir acesso com segurança
Acesso imediato pode facilitar o uso impulsivo. Se a reserva fica misturada à conta de despesas diárias, compras não planejadas podem consumir o dinheiro que deveria proteger a família. Por isso, separar contas, nomear objetivos e estabelecer regras de retirada ajuda a preservar a função original dos recursos.
Outro limite é manter tudo parado sem considerar a perda de poder de compra. A inflação reduz o valor real do dinheiro ao longo do tempo, embora a prioridade da reserva continue sendo segurança e disponibilidade. Uma solução equilibrada combina acesso, baixo risco e remuneração compatível, sem perseguir retornos que aumentem a exposição.
Como transformar liquidez em autonomia
A liquidez ganha valor quando está integrada a um plano. Depois de formar a reserva básica, é possível organizar o dinheiro por prazos: uma parcela para necessidades imediatas, outra para despesas previsíveis e recursos de longo prazo para objetivos que aceitam oscilações e menor disponibilidade.
Essa divisão evita que todo o dinheiro seja tratado da mesma maneira. Uma conta para pagamentos cotidianos deve ser simples de acessar. A reserva de emergência precisa permanecer separada. Já os recursos para aposentadoria, formação de patrimônio ou projetos futuros podem seguir estratégias com prazo maior, desde que o orçamento não dependa deles antes do vencimento.
Revisar a liquidez periodicamente também amplia a autonomia. Mudanças de emprego, nascimento de filhos, aumento do aluguel, contratação de seguros ou aquisição de bens alteram o valor necessário para enfrentar imprevistos. Uma revisão semestral ou anual ajuda a atualizar a reserva e identificar concentrações desnecessárias.
O principal benefício está na liberdade de escolher sem transformar toda dificuldade em urgência financeira. Com recursos acessíveis, critérios claros e limites de uso, o orçamento ganha capacidade de absorver choques. A liquidez, portanto, não substitui planejamento, proteção ou investimento: ela cria a ponte que permite combinar esses elementos com mais segurança.