Os benefícios da diversificação financeira vão além de escolher vários investimentos. A prática organiza decisões, reduz a dependência de uma única fonte e cria mais flexibilidade para lidar com mudanças de renda, despesas e objetivos. No Brasil, ela pode envolver orçamento, contas, reservas, crédito e aplicações, sempre de acordo com o perfil de cada pessoa.
Quando há concentração em um único banco, tipo de aplicação, fonte de renda ou prazo, qualquer imprevisto pode afetar o planejamento inteiro. Diversificar não elimina perdas nem substitui decisões cuidadosas, mas cria alternativas. O principal benefício está em combinar segurança, liquidez e potencial de crescimento sem tratar todos os recursos como se tivessem a mesma função.
Por que a diversificação merece atenção
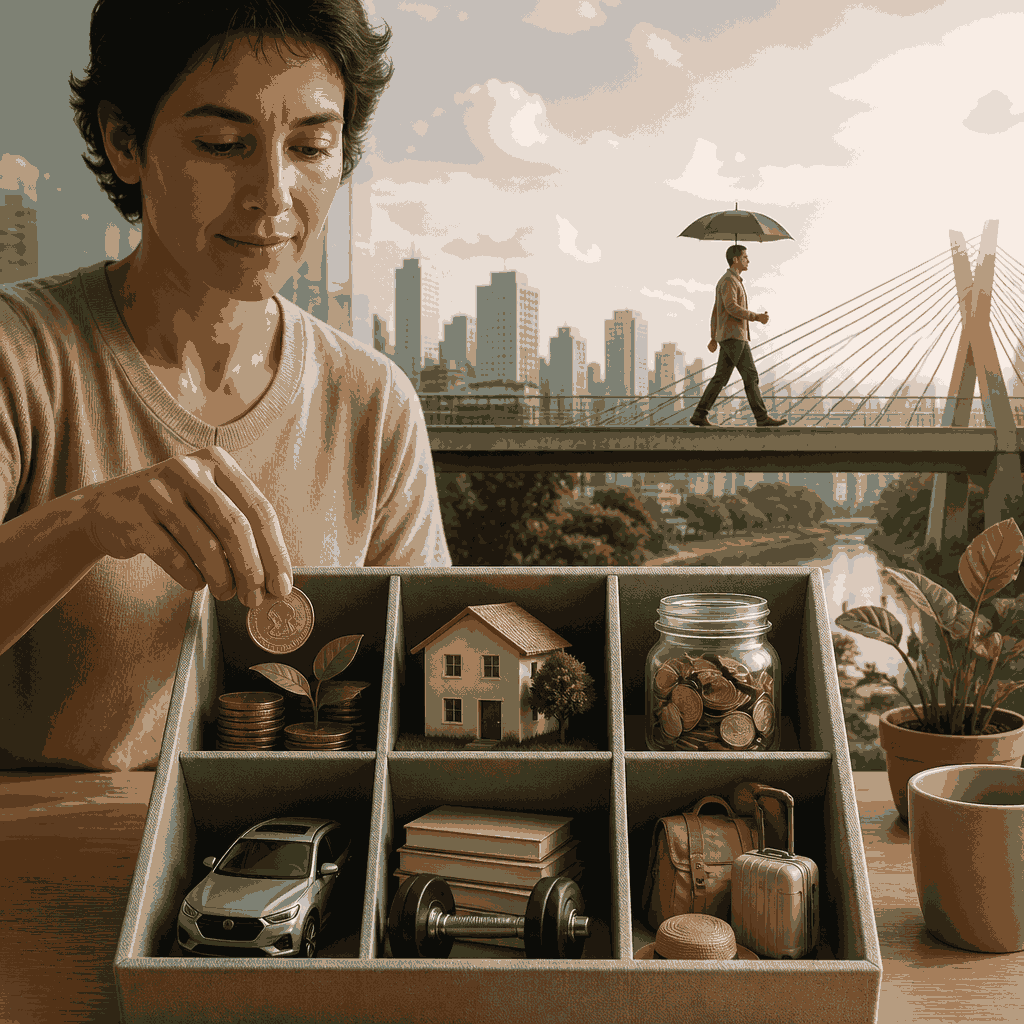
Na prática, diversificar significa distribuir recursos e responsabilidades entre alternativas que atendem a finalidades diferentes. Uma conta pode servir para movimentação diária, uma reserva pode priorizar acesso rápido e um investimento pode perseguir crescimento ao longo dos anos. A separação torna mais claro o papel de cada parte e reduz decisões impulsivas em momentos de pressão.
Essa abordagem não exige uma coleção de produtos financeiros. Exige coerência entre objetivos, prazos e tolerância a oscilações. Também pode incluir a escolha de instituições distintas quando isso fizer sentido, desde que os custos, a praticidade e as regras de proteção sejam avaliados. Diversificação útil é a que melhora a organização, não a que cria complexidade sem propósito.
Menos dependência de uma única escolha
Uma renda concentrada em um único empregador, cliente ou negócio aumenta a exposição a uma mudança específica. Desenvolver competências, manter contatos profissionais e conhecer fontes complementares de receita pode ampliar a capacidade de reação. O objetivo não é trabalhar sem descanso, mas evitar que uma alteração isolada comprometa imediatamente todos os planos da família.
Também existe benefício em separar funções bancárias. Uma conta para pagamentos, outra estrutura para guardar objetivos e canais de acesso bem protegidos podem facilitar o acompanhamento. Essa escolha deve considerar tarifas e segurança digital; abrir várias contas sem necessidade pode gerar esquecimento, custos e dificuldade para conciliar informações.
Benefícios para o orçamento familiar
No orçamento familiar, a diversificação ajuda a separar despesas recorrentes, gastos sazonais e metas futuras. Quando tudo sai da mesma fonte sem classificação, uma conta extraordinária pode consumir dinheiro reservado para necessidades básicas. Ao identificar cada finalidade, fica mais fácil definir limites, acompanhar desvios e adaptar o plano quando a renda ou os preços mudam.
Outra vantagem é reduzir a dependência de crédito para resolver imprevistos previsíveis. Uma parcela do dinheiro pode permanecer disponível para compromissos próximos, enquanto objetivos mais distantes recebem planejamento próprio. Isso não significa manter grandes quantias paradas, e sim escolher o grau de acesso adequado para cada necessidade.
Como distribuir recursos com simplicidade
Uma distribuição simples pode começar com três perguntas: o que precisa ser pago agora, o que pode ser usado nos próximos meses e o que só será necessário depois. As respostas ajudam a separar fluxo de caixa, reserva para imprevistos e recursos destinados a objetivos. A proporção muda conforme renda, estabilidade profissional, dependentes e dívidas.
- Despesas essenciais: moradia, alimentação, transporte e compromissos prioritários.
- Objetivos de curto prazo: valores para gastos previstos e ajustes sazonais.
- Proteção: recursos líquidos para eventos inesperados, conforme a realidade da família.
- Projetos de longo prazo: dinheiro que pode aceitar mais prazo e oscilações compatíveis.
Para começar, a pessoa pode automatizar transferências depois do recebimento e revisar o plano uma vez por mês. O método precisa ser simples o bastante para continuar em meses difíceis. Se a divisão exigir registros excessivos ou movimentações confusas, o benefício da diversificação pode ser perdido em taxas, atrasos e decisões abandonadas.
Benefícios para investimentos e reservas
Nos investimentos, a diversificação combina classes, emissores, prazos e níveis de risco que não respondem exatamente da mesma forma aos acontecimentos. A finalidade é reduzir o impacto de um problema concentrado, como a queda de um ativo ou a dificuldade financeira de um emissor. Ainda assim, toda aplicação envolve riscos e pode apresentar perdas.
Essa estratégia deve partir do objetivo, e não da quantidade de produtos. Uma carteira com muitos ativos semelhantes pode parecer diversificada, mas continuar dependente do mesmo setor, indexador ou cenário econômico. Por isso, é importante entender o que cada aplicação financia, como varia, quando pode ser resgatada e quais custos incidem.
Liquidez, prazo e risco em equilíbrio
Liquidez representa a facilidade e o prazo para transformar um recurso em dinheiro disponível. A reserva para emergências costuma exigir acesso mais previsível, enquanto uma meta distante pode aceitar prazos maiores. Misturar essas funções evita resgates apressados de investimentos de longo prazo para pagar uma despesa imediata.
Prazo e risco também precisam conversar com a capacidade de suportar oscilações. Quanto maior a possibilidade de variação, maior deve ser a clareza sobre o horizonte e sobre o motivo da escolha. Comparar rentabilidade passada sem examinar risco, taxas, tributação e liquidez pode levar a conclusões incompletas.
Antes de aplicar, vale verificar a instituição, as condições do produto, o risco de crédito, as regras de resgate e eventual cobertura de mecanismos de proteção. Uma cobertura não torna todos os produtos equivalentes, e limites ou critérios podem variar conforme a modalidade. A leitura dos documentos e a busca por informação oficial ajudam a evitar interpretações equivocadas.
Como transformar a estratégia em hábito
Transformar a estratégia em hábito começa com um mapa atualizado da vida financeira. Registre fontes de renda, compromissos, dívidas, reservas, aplicações e objetivos. Depois, observe quais itens dependem do mesmo evento. Se várias metas forem afetadas por uma única renda ou instituição, existe uma concentração que merece avaliação.
Uma revisão periódica também permite corrigir excessos. A renda pode mudar, uma dívida pode ser quitada ou um objetivo pode se aproximar. Nessas situações, manter a divisão antiga por inércia pode deixar dinheiro pouco acessível ou exposto além do necessário. Revisar não significa movimentar tudo, mas confirmar se a estrutura continua coerente.
Outro benefício é melhorar a qualidade das decisões. Com funções definidas, fica mais fácil dizer não a uma promessa de retorno incompatível com o perfil ou a uma compra financiada sem espaço no orçamento. A diversificação funciona, portanto, como uma barreira contra concentração e improviso, não como uma promessa de enriquecimento.
- Mapeie: identifique dependências entre renda, contas, dívidas e aplicações.
- Priorize: dê nome, prazo e valor estimado a cada objetivo.
- Compare: avalie custos, riscos, liquidez e regras antes de escolher.
- Revise: ajuste a distribuição quando mudarem renda, metas ou responsabilidades.
Em síntese, os benefícios da diversificação aparecem na flexibilidade, na clareza e na capacidade de absorver contratempos. A melhor estrutura é individual: deve respeitar renda, responsabilidades, conhecimento e tolerância a perdas. Começar com poucas divisões bem compreendidas costuma ser mais eficiente do que perseguir uma carteira extensa. O foco é dar a cada recurso uma função coerente.